Odkladať si peniaze bokom je výborný zvyk, no rovnako dôležité je vedieť, kam ich ukladáte. Sporiaci účet, termínovaný vklad, podielové fondy, ETF aj investičné zlato majú svoje špecifické využitie v konkrétnych životných situáciách. Otázka, či sporiť alebo investovať a akým spôsobom, preto nemá jedinú univerzálnu odpoveď. Rozhoduje najmä to, kedy budete peniaze potrebovať a aké riziko dokážete akceptovať.
Slováci držia na bežných účtoch miliardy eur, z ktorých im inflácia každý rok ukrajuje. Kto neinvestuje, prichádza o peniaze. Ako a kedy začať s investovaním? Z praxe viem, že najdôležitejšie je nečakať na správny okamih alebo na to, kedy budete mať dostatok voľných prostriedkov. Nie je dôležité začať investovať s vysokou sumou, ale jednoducho začať.
Takmer štvrtina domácností by výpadok príjmu nezvládla ani tri mesiace
Z nášho posledného online prieskumu medzi klientmi FinGO.sk vyplýva, že 25 % domácností by výpadok príjmu zvládlo menej ako tri mesiace alebo vôbec. Na druhej strane 39 % má odložené na viac ako šesť mesiacov a ďalších 33 % na tri až šesť mesiacov.
Keby sa ich finančná situácia zhoršila, 82 % ľudí by obmedzilo výdavky a 42 % by siahlo na úspory.
Štyria z desiatich ľudí by teda v ťažšom období siahli na odložené peniaze. Je to pochopiteľná reakcia, no funguje len vtedy, keď je na čo siahnuť. Kto má peniaze uložené v investícii, musí ju v takej chvíli predať, a to často v tom najmenej vhodnom čase. Preto by vytvorenie dostatočnej finančnej rezervy malo byť prvým krokom, než sa do investovania vôbec pustíme. Až keď máte odložené peniaze, ktoré vám pokryjú bežné výdavky na tri až šesť mesiacov, môžete začať premýšľať nad tým, kam investovať.
Rezervu aj investovanie môžete rozbehnúť už od prvej výplaty. Prečítajte si, ako na to.
Pri 50 eurách mesačne je najdôležitejšia dĺžka investovania
Stará investičná poučka hovorí, že dôležitejšie než načasovať vstup na trh je, ako dlho na ňom vydržíte. Modelový príklad ukazuje, prečo je pri investovaní taký dôležitý dlhý časový horizont. Pri pravidelnej investícii 50 eur mesačne a priemernom výnose 8 % ročne to vychádza takto:
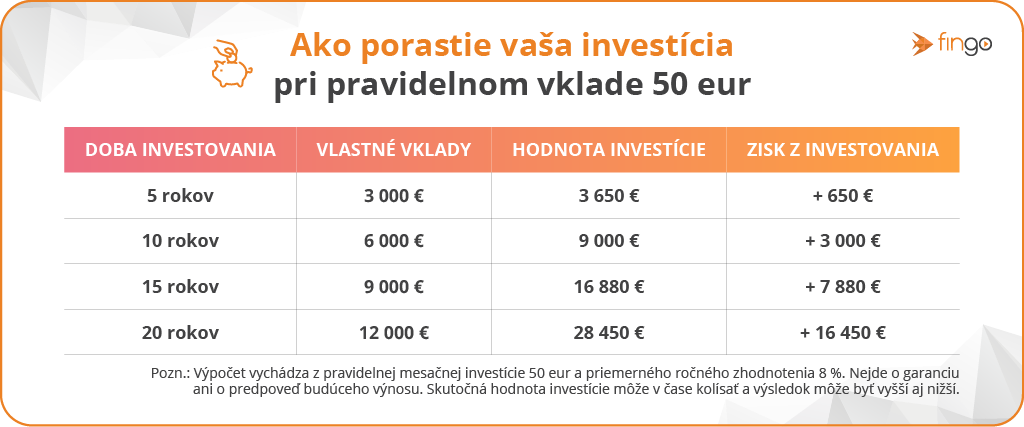
Najdrahšie na investovaní preto nie sú poplatky, ale stratené roky. Po 20 rokoch by ste mohli mať 28 450 eur, hoci zo svojho by ste vložili len 12 000 eur. Keby ste začali o päť rokov neskôr, vložili by ste síce o 3 000 eur menej, no celková hodnota investície by bola nižšia až o 11 570 eur.
Prejavuje sa tu princíp zloženého úročenia. Zisk, ktorý investícia vytvorí, môže sám zarábať ďalej. Pri dlhšom horizonte tak nerozhoduje len to, koľko pravidelne odkladáte, ale aj to, ako dlho necháte svoje peniaze pracovať.
TIP: Nečakajte na ideálny okamih ani na vyššiu výplatu. Aj malá suma, ktorú investujete pravidelne, má čas narásť. Každý rok odkladu je rok, počas ktorého vaše peniaze nepracujú.
Sporiť alebo investovať?
Nejde o to investovať za každú cenu ani hľadať riešenie s najvyšším možným výnosom. Oveľa dôležitejšie je mať plán. Keď viete, koľko potrebujete ako rezervu, aký máte cieľ a dokedy ho chcete splniť, podstatne ľahšie si vyberiete, ako svoje peniaze rozdeliť.
Neexistuje dobrý a zlý produkt, len vhodný a nevhodný produkt na daný účel. Problém je, keď si niekto odloží peniaze na dvadsať rokov na bežný či sporiaci účet, alebo naopak drží núdzovú rezervu v investičných fondoch, ktorých hodnota môže kolísať.
Prehľad možností: od sporiaceho účtu po akcie či zlato
Sporiaci účet
Na sporiaci účet patrí rezerva a peniaze, ktoré môžete čoskoro potrebovať. Máte ich kedykoľvek po ruke a riziko je minimálne.
Termínovaný vklad
Termínovaný vklad je vhodný na peniaze, o ktorých viete, že ich istý čas nebudete potrebovať. Výmenou za to, že na ne nesiahnete, dopredu viete, aký výnos dosiahnete.
Podielové fondy a ETF
Cez podielové fondy a ETF investujete jedným vkladom do množstva firiem či dlhopisov naraz. Pri dlhom horizonte to môže byť cesta k väčšiemu majetku. Pozor, ich hodnota kolíše. Pri ETF je výhodou, že ak v nich máte peniaze investované dlhšie ako jeden rok, dosiahnutý zisk je oslobodený od dane z výnosu.
Akcie
Kupujete podiel v konkrétnej firme. Zarobiť môžete viac, cena sa však môže aj prepadnúť. Investovanie do akcií sa považuje za vysoko rizikové a vyžaduje si odborné znalosti.
Dlhopisy
Požičiavate peniaze firmám alebo štátom a tie vám ich majú vrátiť aj s úrokom. Či ich naozaj vrátia, závisí od toho, ako sa im darí. Ani dlhopis preto nie je automaticky bezpečný.
Investičné zlato
Zlato nerastie ako firma, no v neistých časoch si drží hodnotu a je dobrou ochranou proti inflácii. Pri nákupe rozhodujú poplatky, ale aj to, či vám ho predajca neskôr aj odkúpi.
Zvažujete investičné zlato? Pozrite sa, na čo si dať pozor a ako nastaviť stratégiu.
6 vecí, ktoré si treba premyslieť skôr, než začnete investovať
1. Začnite rezervou, nie výberom fondu
Odložte si tri až šesť mesačných výdavkov na sporiaci účet, kde ich budete mať kedykoľvek po ruke. Bez vytvorenej rezervy hrozí, že pri prvom nečakanom výdavku budete musieť investíciu predávať v nevhodnom čase.
2. Ujasnite si, kedy budete peniaze potrebovať
Investičný horizont je pri rozhodovaní o konkrétnom investičnom produkte úplne kľúčový. Iné riešenie sa hodí na rok a iné na dvadsať rokov.
3. Nastavte si trvalý príkaz hneď po výplate
Najlepšou cestou je automatická platba, vďaka ktorej investujete pravidelne. Peniaze vám tak odídu skôr, než ich stihnete minúť na bežnú spotrebu.
4. Zvyšujte sumu spolu s príjmom
Keď vám porastie plat, zvýšte aj sumu trvalého príkazu. Je to najjednoduchší spôsob, ako investovať viac bez toho, aby ste si museli niečo odopierať.
Ste v investovaní nováčik? Máme pre vás jednoduchý návod, ako začať s fondmi.
5. Pýtajte sa na celkové náklady, nielen na vstupný poplatok
Pri dlhom horizonte sa aj malý rozdiel v ročných nákladoch výrazne prejaví na výsledku.
6. Počítajte s poklesmi
Hodnota investícií kolíše a obdobia poklesu k dlhodobému investovaniu jednoducho patria. Práve vtedy sa ukáže, či ste si horizont nastavili realisticky.
Ak si nie ste istí, ako si vytvoriť rezervu a nastaviť investície, naši špecialisti z FinGO.sk vám pomôžu vytvoriť vhodný plán podľa vašich cieľov a časového horizontu.